Un informe sobre proveedores mineros sitúa en torno a 40.000 millones de dólares la inversión potencial para una expansión del cobre argentino. El escenario contempla llegar a 1,25 millones de toneladas anuales de cobre fino hacia 2040. La proyección fue elaborada por la Unión Industrial Argentina y la Cámara Argentina de Empresas Mineras con apoyo del BID, según la reseña publicada este jueves por Tiempo de San Juan.
Los seis desarrollos destacados son Vicuña, El Pachón y Los Azules, en San Juan; Taca Taca, en Salta; MARA, en Catamarca; y PSJ Cobre Mendocino, en Mendoza. El informe atribuye a ese conjunto más del 70% de los desembolsos proyectados. Es fundamental leer el número como un escenario de inversión futura condicionado por permisos, financiamiento, decisiones empresariales, obras e infraestructura. No es dinero ya desembolsado ni producción actual.
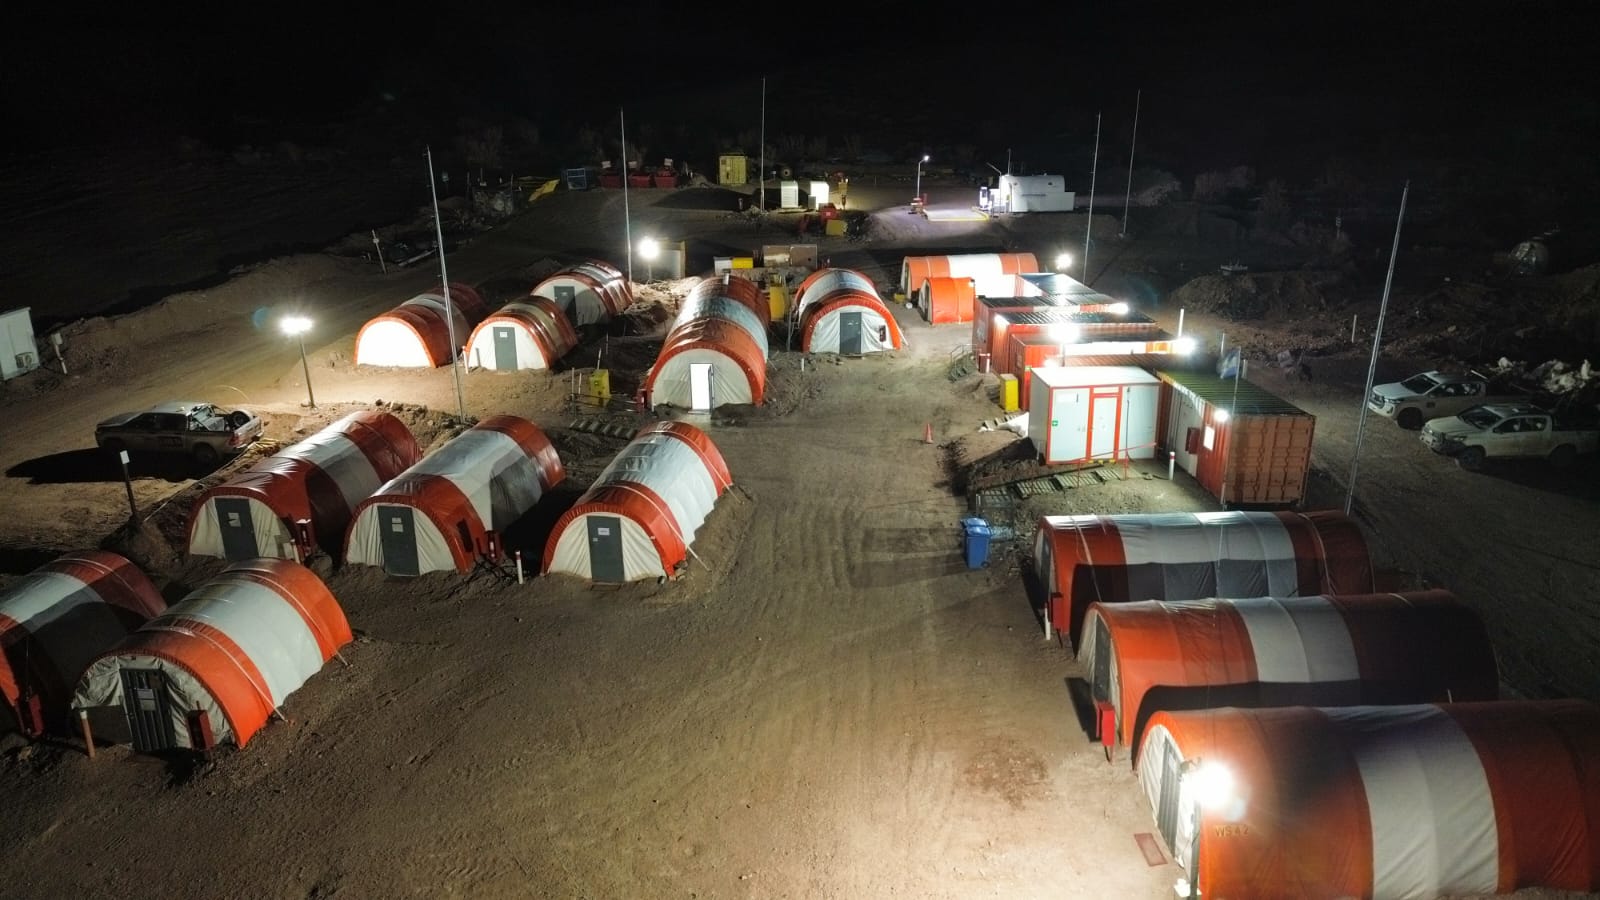
La escala de construcción que describe el estudio permite dimensionar el desafío industrial. Calcula la necesidad de unos 500 camiones mineros de gran porte, más de 2.100 vehículos de doble tracción, 220.000 metros cúbicos de hormigón elaborado y 68.000 toneladas de acero estructural por año durante la construcción. También estima módulos para alojar a unas 43.000 personas y más de 1,8 millones de horas de ingeniería al comienzo de las obras. Las magnitudes agregan proyectos y horizontes distintos; no son una lista de compras confirmadas para este año.
Para la etapa de operación, la reseña menciona demandas anuales de 470 millones de litros de diésel, dos gigavatios de electricidad continua y 1,2 millones de toneladas de cal. Esos requerimientos muestran por qué el debate minero excede al yacimiento: involucra rutas, energía, agua, logística, provisión industrial y control ambiental. Su evaluación debe hacerse proyecto por proyecto y con sus respectivas aprobaciones.
El trabajo identifica oferta argentina en 73 de 91 rubros examinados, pero también carencias para fabricar determinados bienes de capital, entre ellos molinos SAG, grandes palas y sistemas de automatización. Plantea que proveedores de San Juan y de provincias industriales se articulen para competir sin perder capacidad técnica. El potencial de contratación local depende de licitaciones concretas, escala productiva y cumplimiento de requisitos; una previsión nacional no equivale a empleos ya creados en cada departamento.
La estimación de 2 gigavatios de potencia continua para la etapa operativa ilustra por qué la planificación energética aparece junto a la logística de camiones y materiales. Su inclusión en un modelo sectorial no significa que esa capacidad ya esté contratada o disponible para todos los emprendimientos. Lo mismo ocurre con el consumo calculado de diésel y cal: son supuestos de demanda agregada que deberán ajustarse a las características y cronogramas reales de cada mina.
El informe identifica una tensión entre la compra en los municipios donde se emplaza cada proyecto y la incorporación de fabricantes de otras provincias. Las preferencias locales pueden favorecer a proveedores próximos a la operación, mientras que equipos industriales de gran tamaño requieren capacidades instaladas en otros polos productivos o importación. Las uniones transitorias de empresas aparecen como una forma posible de combinar conocimiento local, escala y especialización, pero la decisión final depende de cada licitación.
El dato de 73 rubros con oferta nacional muestra amplitud de proveedores, no autosuficiencia de la cadena. En componentes críticos como molinos y sistemas automatizados, el estudio advierte limitaciones de escala tecnológica. Para San Juan, la discusión concreta será cuánto trabajo de ingeniería, mantenimiento, construcción y servicios podrá realizarse en la provincia, bajo qué estándares y con qué controles. Ese resultado no puede inferirse únicamente de la cifra global de inversión estimada.