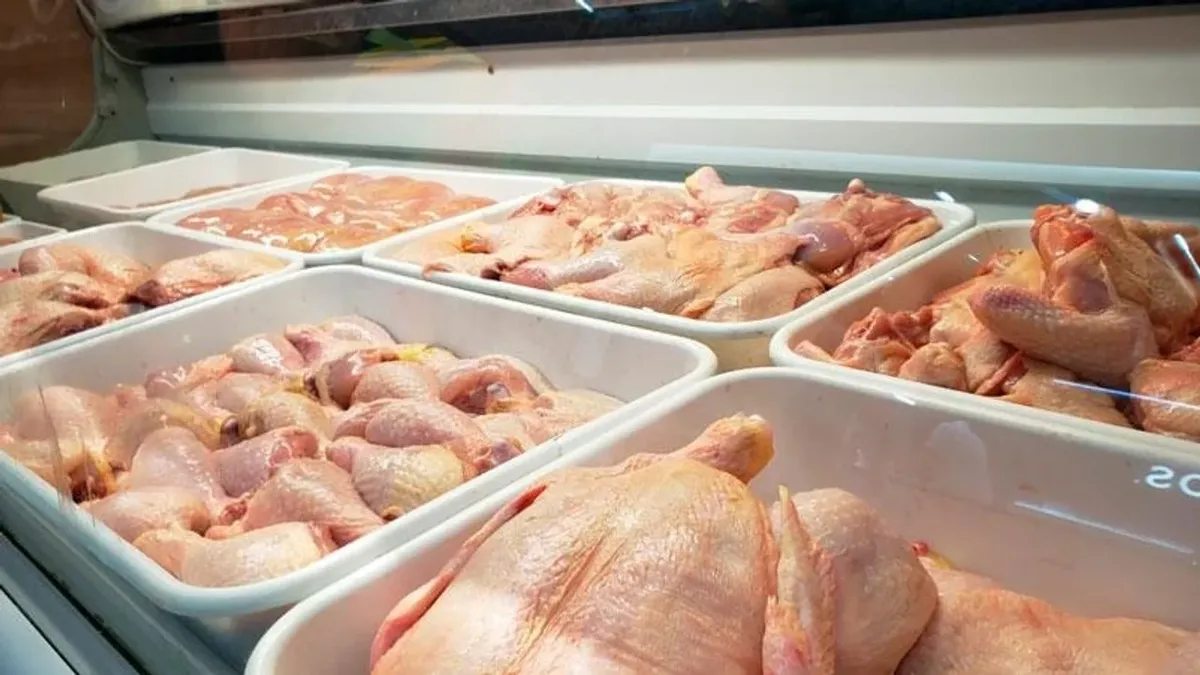
El pollo quedó por primera vez por encima de la carne vacuna en una comparación anual de consumo aparente difundida por IERAL, de la Fundación Mediterránea. Entre agosto de 2025 y julio de 2026, el último período con datos comparables para las tres principales carnes, el registro aviar llegó a 47 kilos por habitante y el bovino a 46,7. La diferencia es pequeña en volumen, pero modifica el orden histórico que presenta el informe.
La medición no surge de preguntar a cada familia qué comió. El consumo aparente estima la disponibilidad interna a partir de la producción, las importaciones y las exportaciones, y luego la relaciona con la población. Permite observar una tendencia del mercado, aunque no indica que todos los argentinos compren esas cantidades ni que cada hogar haya reemplazado un producto por otro en la misma proporción. Tampoco describe por sí solo diferencias regionales o entre niveles de ingreso.
El consumo conjunto de pollo, carne vacuna y cerdo alcanzó 113,8 kilos por habitante en esa ventana anual, un 2% menos que en los doce meses anteriores. El cerdo aportó 20,1 kilos y mantuvo una trayectoria de expansión sobre una base menor. La reducción del total fue más moderada que la caída bovina: una parte de la menor disponibilidad de carne vacuna se compensó con otras proteínas animales, según el análisis del instituto.
Los precios relativos ayudan a explicar el cambio. En los últimos doce meses, el valor de un kilo de carne vacuna equivalió al de 3,6 kilos de pollo entero o de 1,9 kilos de pechito de cerdo. Son comparaciones entre productos específicos y promedios del período, no una cotización válida para cualquier corte o comercio. Aun con esa precisión, muestran la diferencia de costo que enfrenta un hogar al elegir cómo distribuir su gasto en carnes.
El informe ubica el precio promedio de una canasta de 18 cortes vacunos en $17.871 por kilo durante agosto. Descontada la inflación, fue un 10,1% menor que el máximo de marzo, pero siguió un 13,3% por encima de agosto de 2025. La corrección respecto del pico no implicó volver al nivel del año anterior. En paralelo, el pollo y el cerdo mostraron bajas reales interanuales cercanas al 4%, lo que amplió su ventaja relativa frente a la carne bovina.
Para la carne vacuna existe además una ventana más reciente: entre septiembre de 2025 y agosto de 2026, la disponibilidad anual fue de 46,2 kilos por habitante, el mínimo de la serie 1990-2026 y un 9% menos que un año antes. Ese dato no debe combinarse directamente con los 47 kilos de pollo, porque corresponde a otro corte temporal. La caída bovina respondió principalmente a una menor producción; las exportaciones mayores también redujeron la cantidad destinada al mercado interno.
La cadena mostró señales diferentes en producción y comercio exterior. El mayor peso medio de los animales amortiguó parcialmente la menor faena, mientras que las ventas externas aprovecharon precios internacionales favorables. La baja de la participación de hembras en agosto puede ser un indicio de retención para reproducción, aunque IERAL considera prematuro confirmar un cambio de ciclo. El panorama reúne así una sustitución ya visible en la disponibilidad para consumo y señales productivas que requieren seguimiento: el nuevo orden entre pollo y carne vacuna refleja un período concreto, con precios, oferta y exportaciones que pueden seguir modificándolo.