El consumo de los hogares cayó 0,8% interanual en septiembre y prácticamente no cambió frente a agosto: la variación mensual desestacionalizada fue de 0,05%. El Indicador de Consumo de la Cámara Argentina de Comercio y Servicios (CAC), difundido el 27 de octubre y referido al noveno mes de 2026, volvió a mostrar dificultades para consolidar una recuperación.
El relevamiento abarca bienes y servicios finales. Transporte y vehículos retrocedieron 5,5% frente a septiembre de 2025; recreación y cultura, 3,4%; e indumentaria y calzado, 1,5%. En sentido contrario, vivienda, alquileres y servicios públicos crecieron 5,2%, impulsados en buena medida por la demanda eléctrica. Son variaciones de cada rubro, no porcentajes que deban sumarse entre sí.
El segmento de consumo masivo también terminó en baja: perdió 1,2% interanual y 1% respecto de agosto, una vez descontados los movimientos estacionales. En los primeros nueve meses acumuló una contracción de 2,7%. La comparación mensual del indicador general, en cambio, quedó casi sin movimiento. Esa diferencia permite distinguir el comportamiento de los productos de compra frecuente del conjunto más amplio de bienes y servicios.
El nuevo informe privado se conoce después de las encuestas comerciales que el INDEC publicó el 22 de octubre, correspondientes a agosto. Esos relevamientos ofrecen un contexto previo, no una confirmación estadística del resultado de septiembre: trabajan con otros universos y no permiten trasladar automáticamente sus porcentajes al consumo total de los hogares.
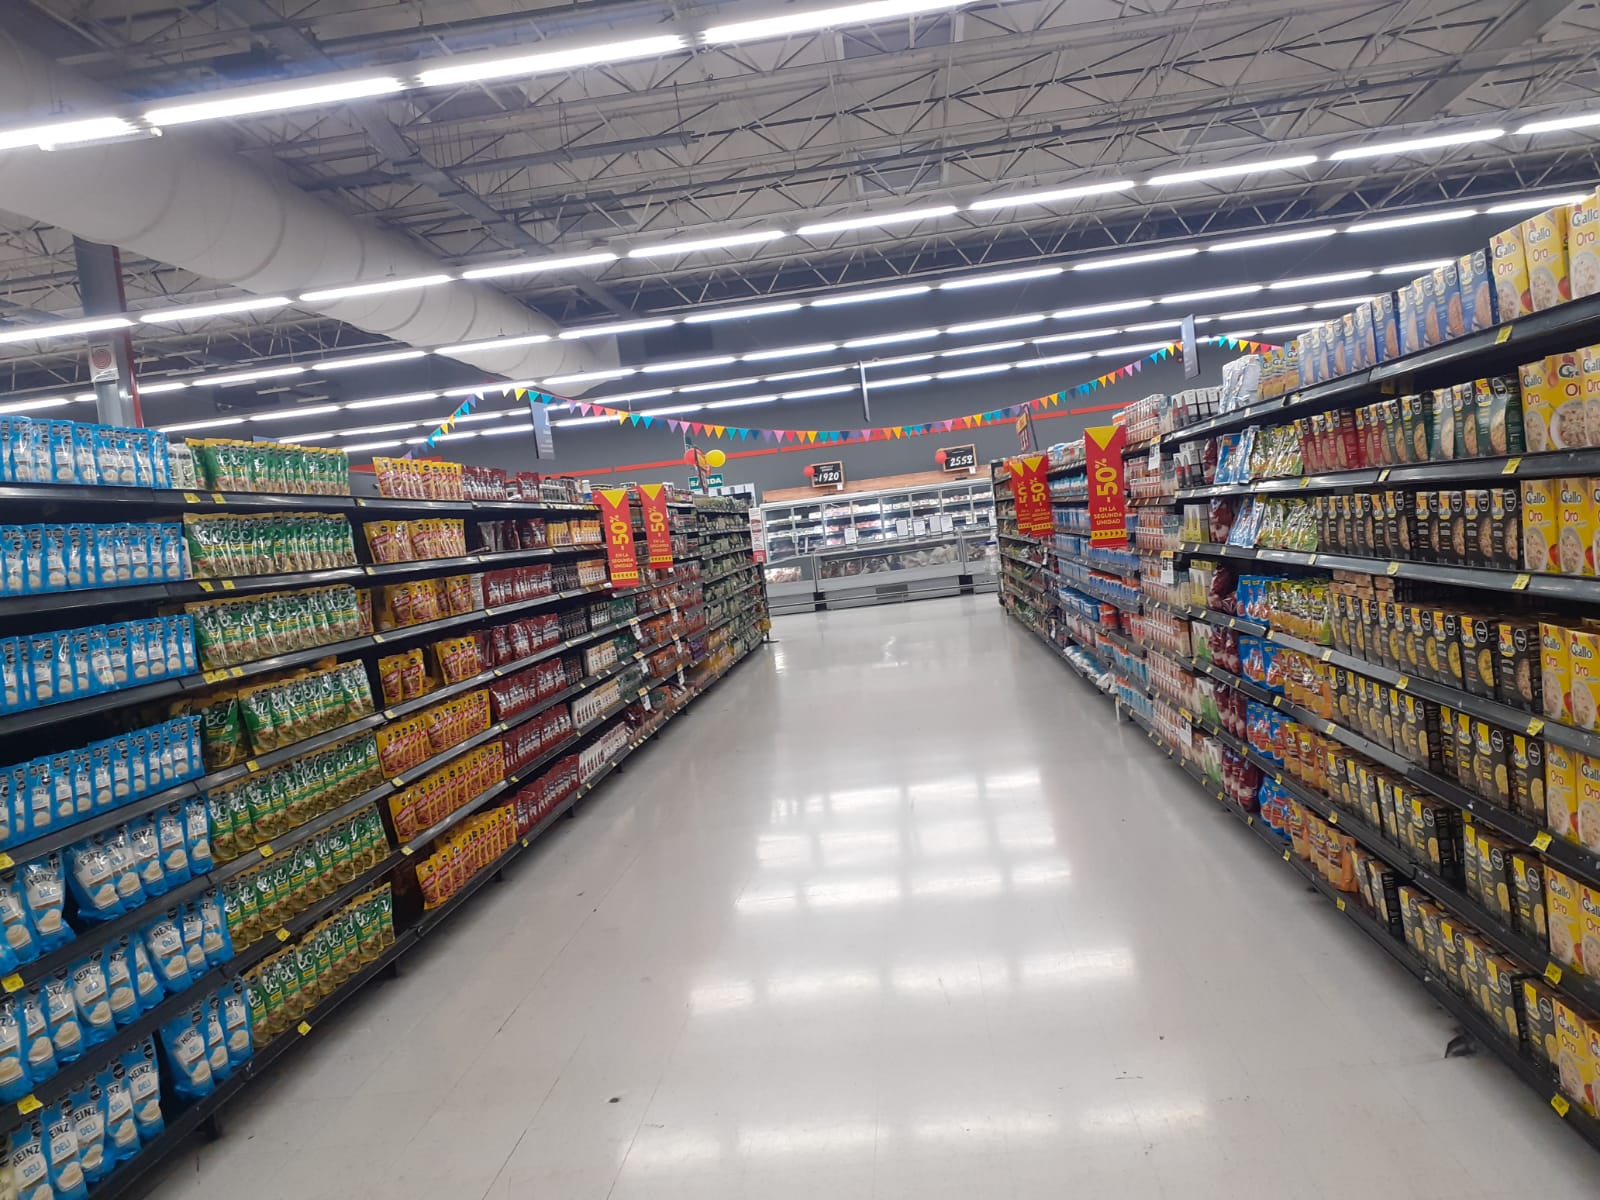
En supermercados, las ventas a precios constantes bajaron 3,7% frente a agosto de 2025 y 0,8% en la comparación mensual desestacionalizada. El acumulado de enero a agosto quedó 2,8% por debajo del mismo período del año anterior. La facturación nominal, por su parte, aumentó 24,2% interanual: vender por más pesos no equivalió a vender un volumen mayor una vez considerado el efecto de los precios.
La encuesta de supermercados también mostró cómo se repartieron los pagos de agosto. Las tarjetas de crédito concentraron el 43% de la facturación; las de débito, el 23,9%; y el efectivo, el 17%. El 16,1% restante correspondió a otros medios, entre ellos billeteras virtuales, códigos QR y vales. Estas participaciones describen medios de pago, pero no permiten saber por sí solas cuántas compras se hicieron en cuotas o cuánto endeudamiento asumieron las familias.
Los autoservicios mayoristas presentaron otra señal de debilidad en agosto. Sus ventas a precios constantes retrocedieron 3,6% interanual y 1,2% frente a julio en la serie ajustada por estacionalidad. En los ocho primeros meses, la disminución acumulada fue de 2,9%. El dato corresponde a ese canal comercial y no debe confundirse con el índice privado de septiembre.
Los centros de compras tuvieron un desempeño diferente. En agosto, sus ventas a precios constantes subieron 3,7% respecto de un año antes y 3,3% en términos mensuales desestacionalizados. Aun así, el balance de enero a agosto siguió en terreno negativo, con una caída de 1,2%. El repunte de un mes, por lo tanto, no alcanzó para revertir el resultado acumulado de ese relevamiento.
Las mediciones dejan un panorama desigual entre canales y rubros. Para seguir su evolución importa conservar tres referencias: qué actividad se mide, a qué mes pertenece el dato y si la comparación se hace contra el mes anterior o contra un año atrás. Confundir esas bases puede convertir una mejora parcial en una recuperación general que las estadísticas todavía no describen.