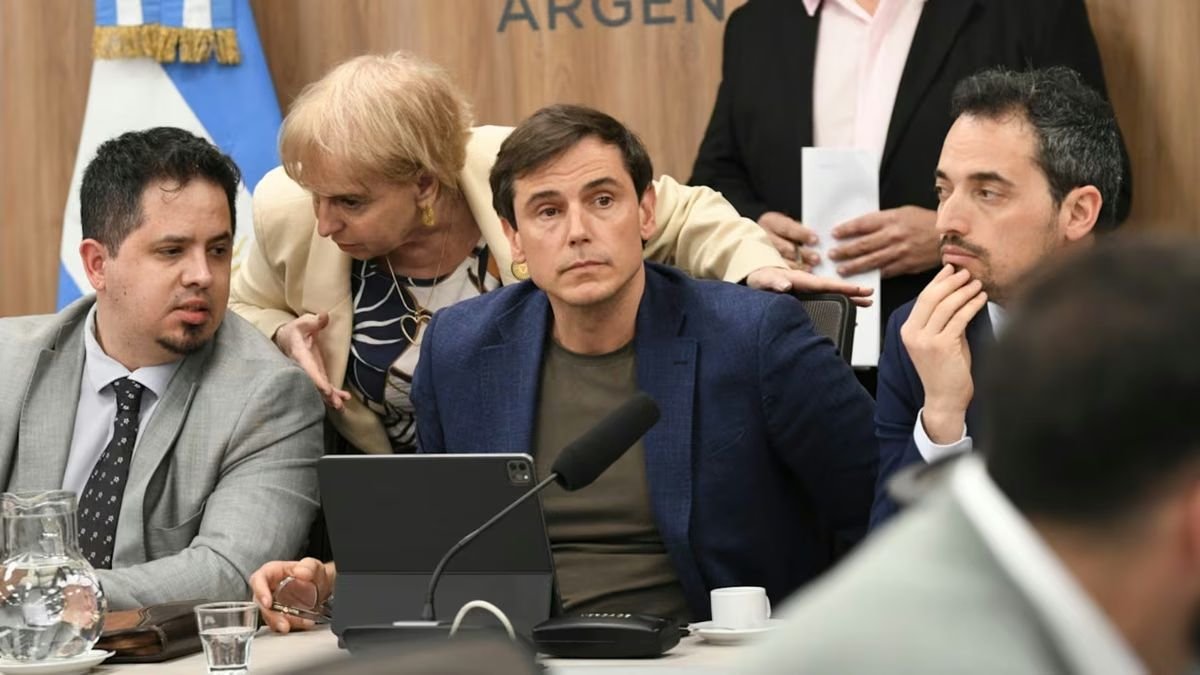
Las comisiones de Finanzas y Defensa del Consumidor de la Cámara de Diputados tienen previsto avanzar este martes con dictámenes sobre el endeudamiento familiar. Hay alrededor de 50 iniciativas presentadas y los bloques intentan reunir textos con posibilidades de llegar al recinto. Un dictamen, si se consigue, habilita el siguiente tramo parlamentario; no significa que las medidas ya estén vigentes.
La Libertad Avanza, el PRO y la UCR trabajan en una propuesta centrada en transparencia de los préstamos, advertencias previas, mecanismos de autenticación y educación financiera. Un punto clave es que quien toma un crédito pueda conocer el costo financiero total, que suma intereses y otros cargos y resulta más útil que observar solo una tasa nominal. Desde sectores opositores se impulsan alternativas para deudas ya existentes, entre ellas límites de gastos, regulación de cargos y planes de refinanciación.
Una iniciativa de Unión por la Patria propone una emergencia por endeudamiento durante 180 días, prorrogable, y contempla facilidades de pago. Otras propuestas buscan herramientas de protección para usuarios financieros. Las diferencias sobre quién asume los costos, a quiénes alcanzaría un eventual beneficio y cómo se implementaría serán decisivas. La reunión de este martes permitirá conocer si hay acuerdos y cuántos dictámenes se presentan; hasta entonces, los plazos y condiciones que aparecen en los proyectos son propuestas sujetas al trámite legislativo.
La discusión llega después de dos reuniones informativas y de un emplazamiento del recinto para acelerar el trabajo de las comisiones. Cerca de cincuenta proyectos se refieren a aspectos distintos de una misma dificultad: hogares que toman préstamos para sostener gastos y luego enfrentan cuotas, intereses y cargos que pueden exceder su capacidad de pago. La cantidad de textos explica la necesidad de unificar propuestas, pero también muestra que los bloques no comparten una solución única.
El sector oficialista y sus aliados ponen el acento en la etapa anterior a contraer una deuda. Su borrador plantea mejorar la información sobre el costo financiero total, incorporar advertencias, reforzar la autenticación de ciertas operaciones y promover educación financiera. Conocer el costo total ayuda a comparar préstamos que tienen una tasa anunciada similar pero difieren por comisiones o seguros. Sin embargo, un aviso más claro no modifica por sí mismo el ingreso disponible de una familia ya endeudada.
La oposición plantea instrumentos para quienes se encuentran en mora. Entre ellos figuran topes o revisión de cargos, planes de refinanciación y una emergencia por 180 días, con opción de prórroga, propuesta por Unión por la Patria. Antes de que una medida se convierta en derecho exigible habrá que definir beneficiarios, entidades alcanzadas, tasa, plazos y quién asumiría el costo de una reestructuración. Esas diferencias pueden determinar si existe un dictamen consensuado o varios textos competidores.
Una incorporación impulsada por la UCR llevaría contenidos de ahorro, crédito y administración del dinero a la escuela secundaria. Su eventual efecto sería gradual y no una respuesta inmediata a cuotas vencidas. La reunión de este martes puede ordenar el debate y producir dictámenes, pero todavía faltaría tratamiento en el recinto y, según corresponda, en el Senado. Hasta que se apruebe y promulgue una ley, ninguna de las facilidades descriptas debe presentarse como trámite disponible para usuarios financieros.
Si aparecen varios dictámenes, la existencia de una propuesta de mayoría no cancela las alternativas de minoría. El texto que eventualmente llegue al recinto puede cambiar durante el debate y exigir una nueva lectura antes de explicar sus efectos.